Суммы соглашений по Дальнему Востоку впечатляют, но сами по себе мало говорят об экономике конкретного проекта. Инвестору важнее другое: выделены ли деньги, началась ли стройка, подведены ли сети, есть ли покупатель на будущую продукцию. Соглашение, проектирование и введенный объект — три разных стадии риска. По данным Корпорации развития Дальнего Востока и Арктики (КРДВ), в преференциальных режимах уже реализовано более 1,4 тыс. инвестиционных проектов, а фактические вложения измеряются триллионами рублей. Рядом с ними есть инициативы, заявленные на Восточном экономическом форуме (ВЭФ) и рассчитанные на конец 2020-х или 2030-е годы.
Стратегия социально-экономического развития Дальневосточного федерального округа до 2030 года с прогнозом до 2036 года заметно расширяет повестку. В ней рядом с добычей стоят глубокая переработка, транспортная инфраструктура, нефтегазохимия, высокие переделы в металлургии, судостроение, технологии и туризм. Для капитала это важный сдвиг: льгота перестает быть главным аргументом. Сначала приходится разбираться, кому продавать продукцию, откуда брать сырье, хватит ли сетей и сколько будет стоить доставка. И только потом имеет смысл считать эффект от господдержки.
Новая инвестиционная модель региона
Добывающий сектор никуда не исчез: макрорегион концентрирует значительную долю российских запасов золота, серебра, алмазов, олова, свинца, цинка, урана и редкоземельных металлов. Но сырье все чаще рассматривают вместе с тем, что происходит после добычи. Речь о переработке руды, химической и металлургической продукции, энергетике, сервисе и логистике вокруг месторождения. Для инвестора это меняет расчет: ценность создается не только в карьере или шахте.
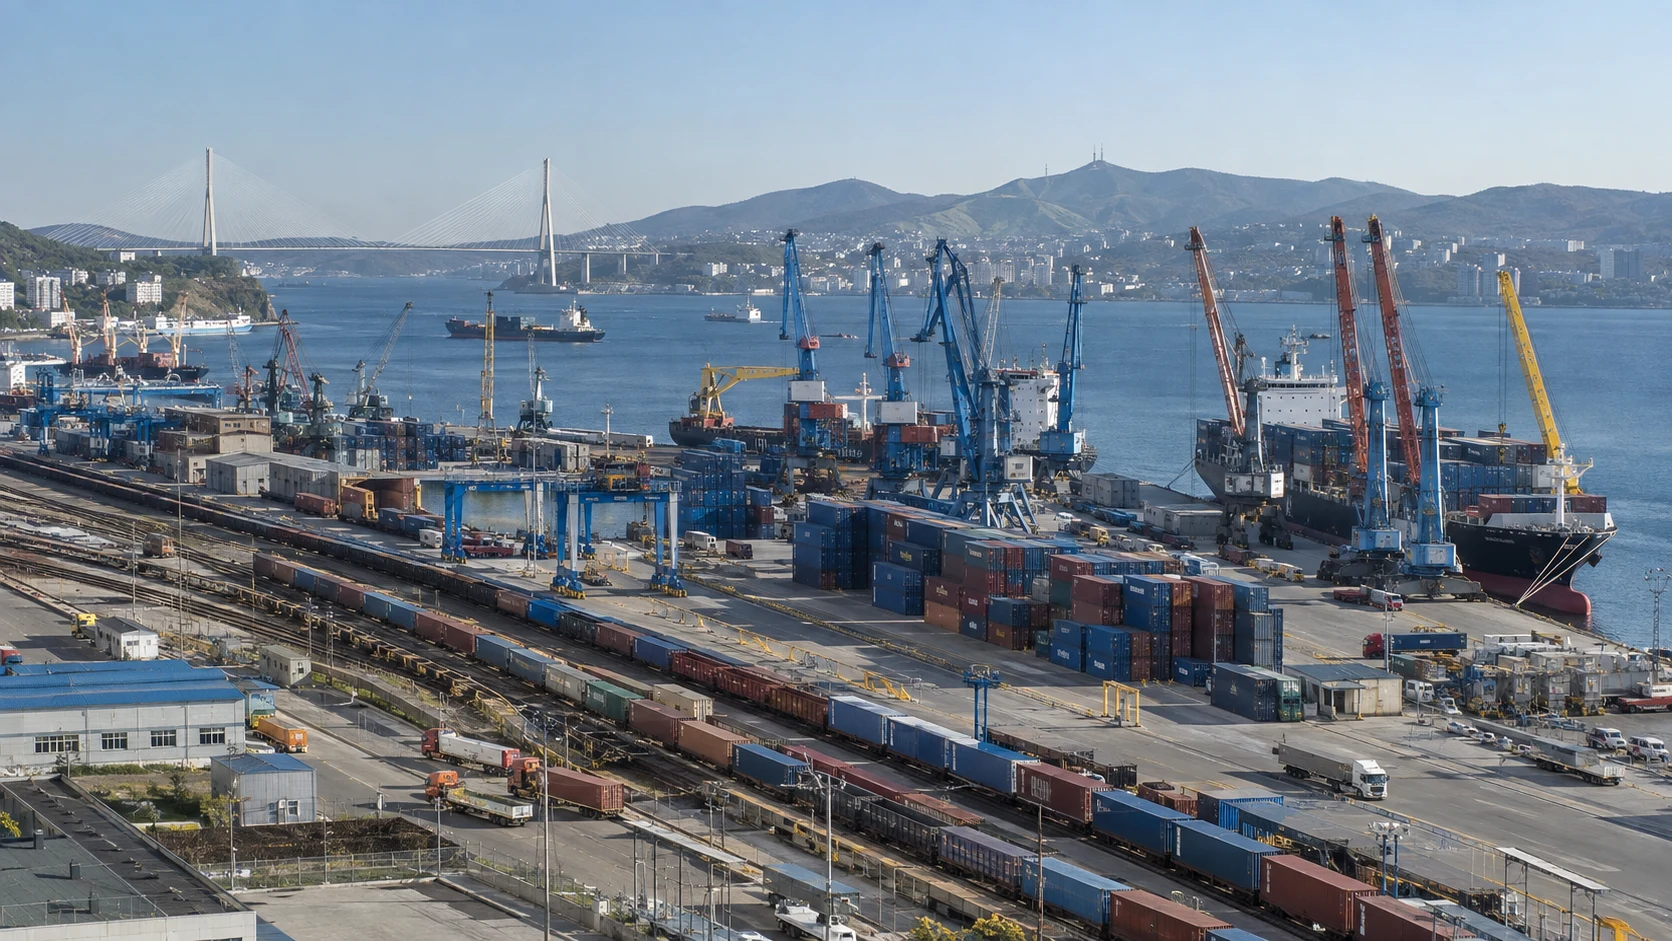
Инфраструктура часто решает судьбу проекта раньше рынка. Заводу может хватать покупателей и сырья, но не мощности электросетей или пропускной способности железной дороги. Причал тоже иногда еще существует только в графике строительства. Поэтому терминал, сухой порт или новая линия — это часть инвестиционного бюджета, пусть она и находится за заводским забором.
Приграничные регионы живут еще и в логике азиатского рынка. Для Приморья, Амурской области и Забайкалья важны маршруты в Китай, а для части экспортных проектов — доступ к рынкам Северо-Восточной и Юго-Восточной Азии. На этом фоне растет роль коридоров «Приморье-1» и «Приморье-2», мультимодальных узлов и пограничной инфраструктуры. Впрочем, близость к границе не отменяет простой проверки: сколько груза реально способен пропустить конкретный маршрут и по какой цене.
Крупные направления и проекты
Добыча и глубокая переработка
На ВЭФ-2026 КРДВ заключила 15 соглашений в сфере добычи и переработки полезных ископаемых с заявленным объемом инвестиций свыше 911 млрд рублей. География широкая: Приморский и Забайкальский края, Камчатка, Якутия, Бурятия, Магаданская область и Чукотка. Среди заметных инициатив — развитие золоторудного месторождения Кучюс компанией «Селигдар», проекты по добыче и переработке медной руды с участием Nordgold и Новоуоянский калийный комбинат на базе месторождения сынныритов «Калюмное» в Бурятии.
Качество запасов — еще не экономика месторождения. В смете быстро появляются энергия, дорога, сезонный завоз, вахта, обогащение и экологические требования. Несколько десятков километров новой инфраструктуры способны изменить результат сильнее, чем скидка на оборудование.
Логистика и транспортные коридоры
В сентябре 2026 года КРДВ сообщила о 14 соглашениях в транспортной и логистической инфраструктуре с заявленным объемом около 2,5 трлн рублей. Деньги предполагается направлять в международные коридоры, глубоководные порты, таможенные терминалы, склады и производственно-логистические комплексы. Один из наиболее крупных замыслов связывает пограничный переход с КНР, глубоководный порт Найба и новые железнодорожные линии в Якутии с выходом к Магадану и Трансарктическому транспортному коридору.
Есть проекты заметно компактнее, но их влияние легче увидеть в текущем грузопотоке. «Сухой порт Благовещенск» формирует в Амурской области железнодорожную и контейнерную инфраструктуру для перевозок между Россией и Китаем; он работает в связке «Амурского коридора» с терминалом «Каникурган» и портовой инфраструктурой Благовещенска. На Сахалине расширение морского порта Корсаков должно добавить грузовые, нефтяные и бункеровочные мощности. Для бизнеса разница между такими объектами и мегакоридором существенна: сроки, капиталоемкость и зависимость от смежной инфраструктуры у них разные.
Газохимия и промышленная переработка
Амурская область уже стала крупной точкой переработки: здесь связаны Амурский газоперерабатывающий завод и Амурский газохимический комплекс. В 2026 году Амурский ГХК начал принимать этан и сжиженные углеводородные газы для пусконаладочных работ. Следующий рынок возникает вокруг самого производства — упаковка, полимерные изделия, обслуживание оборудования, склады, промышленная логистика.
Среднему бизнесу не нужен бюджет мегапроекта. В нефтехимическую цепочку можно войти через трубы и фитинги, ремонт, снабжение, перевозки или переработку вторичного сырья. Лучше, если заказчиков несколько.
Судостроение и морская экономика
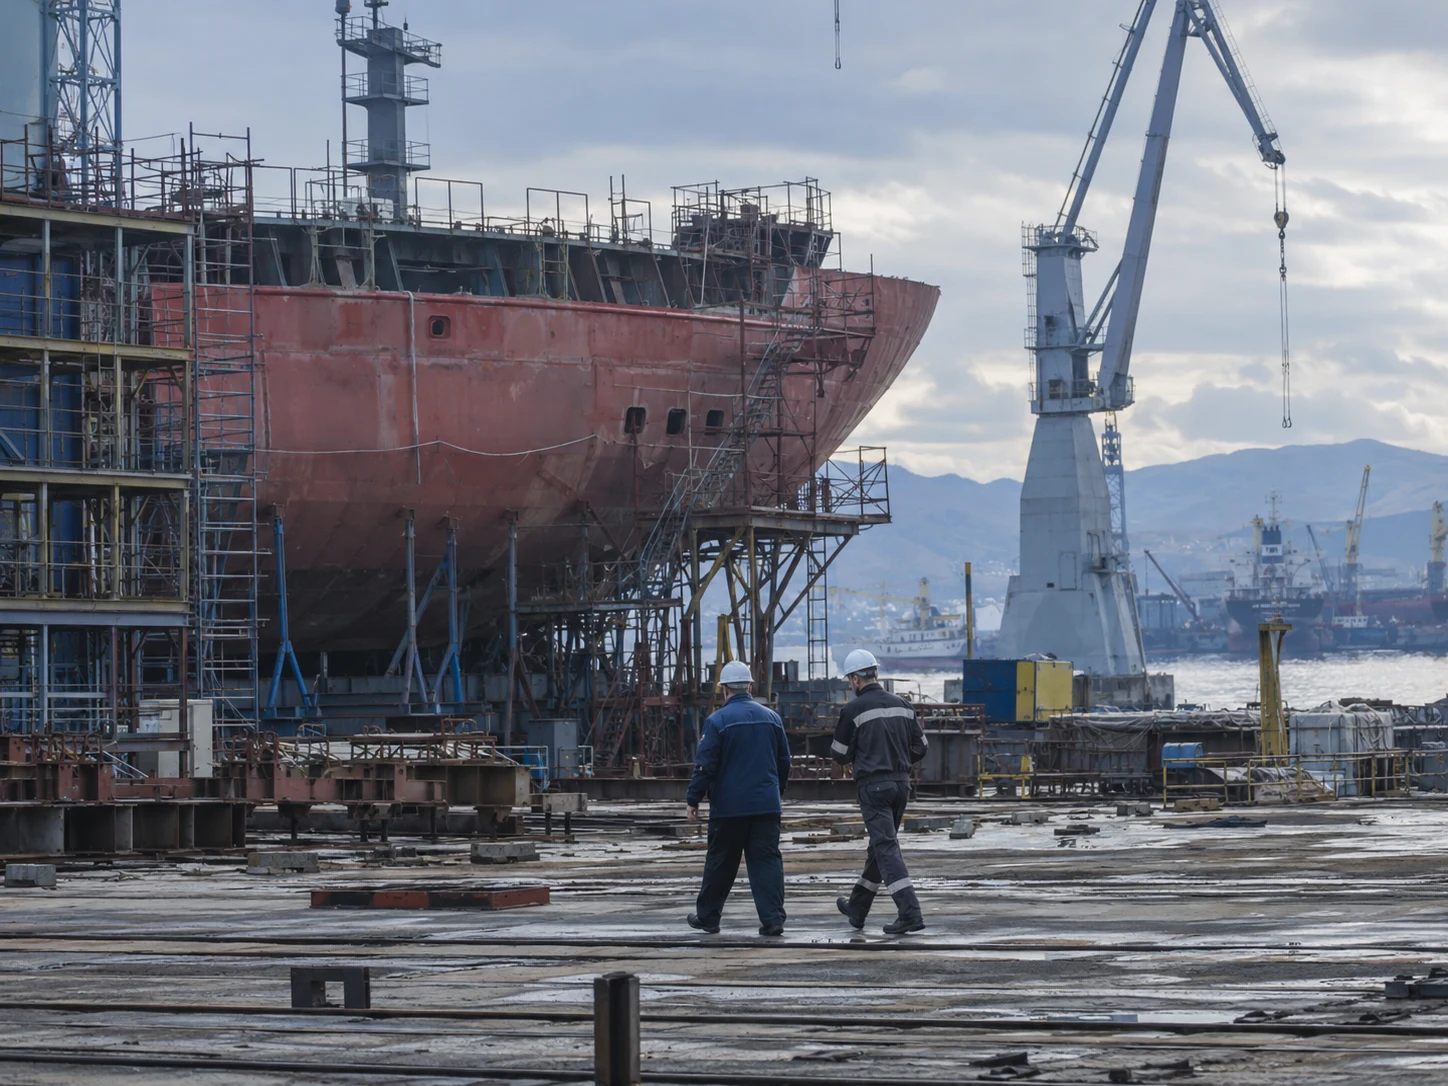
Судостроительный комплекс «Звезда» в Большом Камне остается одной из опорных промышленных площадок Приморья. В 2026 году там продолжалось строительство серии арктических танкеров-газовозов для «Совкомфлота» при финансовой поддержке ВЭБ.РФ. Параллельно в Приморском крае приоритетный статус получил проект новой верфи во Владивостоке, рассчитанной на крупнотоннажные гражданские суда.
У поставщика своя математика. Масштаб верфи сам по себе не гарантирует заказ: сначала нужно пройти требования по качеству, срокам и отраслевым стандартам. После этого открывается куда более широкий рынок — металлообработка, комплектующие, судоремонт, инженерные услуги, портовый сервис, обучение персонала, цифровые системы управления производством. Причем часть таких компетенций востребована и вне судостроения, что снижает зависимость от одного проекта.
Технологии, города и человеческий капитал
Некоторые вложения уже плохо помещаются в привычное разделение на «промышленность» и «социальную сферу». Во Владивостоке, например, заявлен академгородок мирового уровня площадью около 200 га с инвестициями не менее 75 млрд рублей. В Якутии «Алмазы Анабара», «Алроса ИТ» и Лаборатория искусственного интеллекта Республики Саха (Якутия) внедряют компьютерное зрение для поиска особо крупных алмазов. Параллельно мастер-планы 25 дальневосточных городов сводят в один контур транспорт, жилье, общественные пространства и деловую инфраструктуру. Для промышленного инвестора это не чужая повестка: от качества городской среды напрямую зависит, сколько будет стоить найм и удержание людей на длинном проекте.
Зарплата решает не все. На удаленном объекте кадровую модель меняют жилье, медицина, школы, транспорт и стоимость регулярных поездок. У Владивостока или Хабаровска один набор ограничений, у Чукотки и Магаданской области — совсем другой. Свести их к единому коэффициенту вряд ли получится.
Инвестиционные сценарии регионов
| Территория | Наиболее заметные направления | Ключевой фактор проверки |
|---|---|---|
| Приморский край | Порты, логистика, судостроение, туризм, производство | Пропускная способность инфраструктуры и экспортные маршруты |
| Хабаровский край | Промышленность, авиация, переработка, логистика | Кооперация с крупными заказчиками и энергетика |
| Амурская область | Газохимия, АПК, трансграничная логистика | Связка с КНР и доступ к индустриальным цепочкам |
| Якутия | Добыча, переработка, транспорт, инфраструктура | Капиталоемкость и удаленность объектов |
| Сахалинская область | Нефтегазовый сектор, порты, рыба, туризм | Морская логистика и отраслевое регулирование |
| Забайкалье и Бурятия | Горная промышленность, переработка, приграничная торговля | Ресурсная база, железная дорога и экспортная экономика |
| Камчатка, Магаданская область, Чукотка | Добыча, рыболовство, туризм, северная логистика | Энергия, сезонность, доставка и кадровая модель |
| Еврейская автономная область | Добыча, переработка, логистика | Масштаб рынка и связь с соседними промышленными центрами |
ТОР, СПВ и роль КРДВ
ТОР и Свободный порт Владивосток (СПВ) дают резидентам налоговые и административные преференции, землю и инфраструктурную поддержку. КРДВ сопровождает инвесторов; Минвостокразвития России формирует федеральную политику развития макрорегиона.
Льготный режим полезен, когда основная экономика уже сходится. Он может снизить часть расходов и сократить срок окупаемости, но не создаст грузопоток, покупателя или сырье. На практике сначала проверяют рынок и площадку, затем инфраструктуру и капитальные затраты. После этого собирают финансирование и выбирают режим поддержки. Если начать с льготы, слабые места проекта просто проявятся позже и, как правило, уже дороже.
Для первичного отбора есть инвестиционная инфраструктура вокруг ВЭФ. В 2026 году Фонд Росконгресс через платформу «РК-Инвестиции» вместе с КРДВ и корпорацией Туризм.РФ подготовил каталог более чем из 100 проектов Дальнего Востока и Арктики. Это хороший способ быстро увидеть площадки и отрасли, но каталог не равен инвестиционному заключению. До решения придется разбирать денежные потоки, статус земли, технические условия, структуру финансирования и разрешительную документацию. Есть и неудобный вопрос, который презентации любят оставлять на потом: кто именно купит продукцию и на каких условиях? Если ответ держится только на общем росте рынка, риск обычно недооценен.
Возможность или красивый анонс
- Стадия проекта. Соглашение о намерениях, проектирование, полученное финансирование, стройка и ввод в эксплуатацию несут разные риски.
- Заявленные и фактические вложения. Для проектов с горизонтом 2030–2036 годов эту разницу особенно легко потерять.
- Инфраструктура. Участок без подтвержденной мощности электросетей, железнодорожного примыкания или портовой квоты способен изменить бюджет на миллиарды рублей.
- Конечный рынок. Экспорт зависит от погранпереходов, тарифов, валюты расчетов, требований страны назначения и устойчивости выбранного маршрута.
- Кадры. Вахта, жилье, обучение и доставка сотрудников на удаленный объект должны быть в операционной модели, а не в примечаниях.
- Поддержка и обязательства. Статус резидента ТОР или СПВ дает преимущества, но вместе с ними появляются инвестиционный план, сроки и условия соглашения.
Ниши для частного бизнеса
Мегапроекты считают сотнями миллиардов рублей, но частный бизнес часто зарабатывает не внутри них, а по соседству. Стройка ГОК, порта, газохимического предприятия или верфи дает заказы на проектирование, стройматериалы, питание, спецодежду, перевозки, ремонт, цифровые решения, экологический мониторинг, склады и обучение персонала. У подрядчиков вокруг мегапроекта две модели выручки. Первая живет строительным циклом и сжимается после запуска объекта. Вторая остается в эксплуатации — как поставщик сервиса, расходных материалов, логистики или ремонта. Для долгой выручки второй вариант обычно устойчивее.
В числе направлений для частного капитала остаются агропромышленная переработка в Амурской области и Приморье, рыбопереработка и аквакультура, туризм в Приморье, на Камчатке, Сахалине и в Бурятии, промышленная кооперация с судостроением, решения для распределенной энергетики, роботизации и искусственного интеллекта. Российско-китайские пилотные проекты в сельском хозяйстве и сотрудничество КРДВ с провинцией Хэйлунцзян добавляют еще один рынок. Но экспортная история становится интересной только после расчета логистики, а не до него.
Главный риск — несинхронность
Расстояние можно заложить в тариф. Несинхронность сложнее: терминал готов, железная дорога нет; завод построен, сырье задерживается. Так появляется кассовый разрыв даже у проекта с хорошей расчетной маржой.
Стратегия до 2030 года и прогноз до 2036 года задают вектор: больше переработки, новые транспортные коридоры, технологические производства и вложения в городскую среду. Но федеральная повестка не отменяет обычную инвестиционную дисциплину. Нужно подтвердить спрос, синхронизировать инфраструктуру, собрать финансирование и довести логистику до рабочего тарифа. Иначе преференции лишь отсрочат момент, когда несостыковка станет видна в денежных потоках. Если эти четыре части сходятся, меры поддержки действительно ускоряют проект. Если нет, несостыковка первой проявится не в презентации, а в графике платежей.